
- Qu'est-ce que le système du quotient ?
- Quels revenus peuvent bénéficier du système du quotient ?
- Comment fonctionne le calcul du système du quotient ?
- Quel coefficient s'applique aux revenus différés ?
- Quand le quotient peut-il réduire votre impôt ?
- Quels revenus sont exclus du système du quotient ?
- Revenu exceptionnel ou différé : les questions à se poser
- Schéma pour comprendre le système du quotient
- Comment demander l'application du système du quotient ?
- Ce qu’il faut retenir
Percevoir une prime importante, des arriérés de salaire ou plusieurs années de loyers en une seule fois peut faire fortement augmenter votre impôt sur le revenu.
En cause : le barème progressif, qui peut soumettre une partie de ces revenus à des tranches d’imposition plus élevées.
Pour atténuer cet effet, l’article 163-0 A du Code général des impôts prévoit le système du quotient. Ce mécanisme ne réduit pas le montant du revenu imposable, mais adapte le calcul de l’impôt lorsqu’un revenu peut être qualifié d’exceptionnel ou de différé.
 Dans cet article, nous verrons quels revenus peuvent bénéficier du quotient, quelles conditions doivent être respectées et comment ce mécanisme peut concrètement réduire l’effet de la progressivité de l’impôt.
Qu’est-ce que le système du quotient ?
Le système du quotient est un mécanisme fiscal qui permet d’atténuer les effets de la progressivité de l’impôt lorsque vous percevez certains revenus exceptionnels ou différés.
Cette concentration sur une seule année peut avoir plusieurs conséquences :
- votre revenu imposable augmente fortement ;
- une partie plus importante de vos revenus peut atteindre les tranches supérieures du barème ;
- votre impôt peut donc augmenter davantage que si cette somme avait été répartie sur plusieurs années.
C’est précisément ce que cherche à atténuer le système du quotient.
Son principe consiste à calculer l’impôt supplémentaire en ne retenant d’abord qu’une fraction du revenu exceptionnel ou différé. Le supplément d’impôt obtenu est ensuite multiplié par un coefficient déterminé selon la nature du revenu.
Le quotient ne permet donc pas :
- d’exonérer le revenu ;
- de réduire son montant imposable ;
- ni de répartir réellement son imposition sur plusieurs années.
Le revenu est intégralement imposable : c’est uniquement la méthode de calcul de l’impôt qui permet d’atténuer les effets de la progressivité du barème.
Quels revenus peuvent bénéficier du système du quotient ?
Le dispositif concerne les revenus exceptionnels ou différés soumis au barème progressif de l’impôt sur le revenu.
Il faut cependant bien distinguer ces deux catégories, car leurs conditions d’application et le calcul du quotient ne sont pas identiques.
| Critère | Revenu exceptionnel | Revenu différé |
|---|---|---|
| Principe | Revenu qui, par sa nature, n’est pas susceptible d’être perçu chaque année | Revenu normalement dû au titre d’une ou plusieurs années antérieures, mais perçu plus tard |
| Exemples | Indemnité de pas-de-porte, de non-concurrence ou certaines indemnités de départ à la retraite | Rappel de salaire ou de pension, loyers ou intérêts arriérés |
| Condition de montant |
Oui, en principe
Le revenu doit dépasser la moyenne des revenus nets des 3 années précédentes. |
Non
Le montant du revenu différé n’est pas déterminant. |
| Coefficient | 4 | Nombre d’années civiles concernées + 1 |
Cette distinction est importante à comprendre.
En effet, un revenu élevé n’est pas automatiquement un revenu exceptionnel et un revenu perçu tardivement n’est pas nécessairement différé au sens fiscal.
Qu’est-ce qu’un revenu exceptionnel ?
Un revenu est considéré comme exceptionnel lorsqu’il n’est pas, par sa nature, susceptible d’être perçu chaque année.
Cela peut notamment concerner certaines indemnités de pas-de-porte, de non-concurrence ou de départ volontaire à la retraite.
Pour déterminer si un revenu peut bénéficier du système du quotient, il faut vérifier deux conditions :
- son montant : dépasse-t-il le seuil prévu pour bénéficier du quotient ?
- la nature du revenu : est-il réellement inhabituel ?
Le revenu doit être exceptionnel par sa nature
C’est le premier point à vérifier : un revenu élevé n’est pas nécessairement un revenu exceptionnel.
Imaginons qu’un professionnel réalise habituellement des bénéfices variables. Après plusieurs années moyennes, son activité connaît une excellente année et son bénéfice augmente fortement.
Cette hausse ne suffit pas, à elle seule, à rendre le revenu exceptionnel.
En effet, les revenus perçus dans le cadre normal d’une activité professionnelle ne sont en principe pas considérés comme exceptionnels, même s’ils varient fortement d’une année à l’autre.
Le revenu doit, en principe, dépasser un certain montant
Une fois la nature exceptionnelle du revenu établie, une seconde condition doit généralement être vérifiée.
En principe, le revenu exceptionnel doit être supérieur à la moyenne des revenus nets ayant servi à votre imposition au titre des trois années précédentes.
 Exemple
Marc perçoit en 2026 une somme de 55 000 € susceptible d’être qualifiée de revenu exceptionnel.
Au cours des trois années précédentes, ses revenus nets ayant servi à son imposition étaient de 46 000 €, 51 000 € et 53 000 €, soit une moyenne de 50 000 €.
Son revenu exceptionnel de 55 000 € étant supérieur à cette moyenne, la condition de montant est remplie.
Attention toutefois, certains revenus échappent à la condition de montant.
La règle de la moyenne des trois années précédentes ne s’applique pas à tous les revenus exceptionnels.
Certains peuvent bénéficier du système du quotient quel que soit leur montant. Cela concerne notamment, sous certaines conditions :
- la fraction imposable de certaines indemnités de licenciement ou de rupture conventionnelle ;
- certaines indemnités de départ à la retraite ;
- certaines primes de mobilité.
La liste n’étant pas exhaustive, il convient de vous renseigner auprès de l’administration fiscale.
Un revenu inférieur à la moyenne des trois années précédentes n’est donc pas automatiquement exclu du quotient. Il faut toujours vérifier si sa nature lui permet de bénéficier d’une exception à la condition de montant.
Qu’est-ce qu’un revenu différé ?
Un revenu différé est un revenu que vous percevez avec retard, alors qu’il aurait normalement dû vous être versé au cours d’une ou plusieurs années précédentes.
Pour être considéré comme différé, le retard doit résulter de circonstances indépendantes de votre volonté.
Cela peut notamment concerner :
- un rappel de salaire ;
- un rappel de pension ;
- des loyers arriérés ;
- des intérêts perçus tardivement.
Un revenu qui aurait dû être imposé plus tôt
Un revenu différé est un revenu qui aurait normalement dû être perçu et imposé au titre d’une année antérieure, mais dont le versement intervient plus tard. L’exemple suivant permet de comprendre concrètement ce décalage.
Exemple
Agnès devait percevoir une prime de 8 000 € en 2025. À la suite d’un retard de son employeur indépendant de sa volonté, cette somme ne lui est finalement versée qu’en 2026.
Elle perçoit donc en 2026 :
• ses revenus habituels de l’année ;
• 8 000 € supplémentaires qui auraient normalement dû lui être versés en 2025.
Ces 8 000 € constituent un revenu différé : ils sont encaissés en 2026, mais correspondent à un revenu normalement dû au titre de l’année précédente.
Le système du quotient permet alors de tenir compte de ce décalage pour atténuer l’effet de la progressivité du barème.
Aucune condition de montant à respecter
C’est une différence importante avec les revenus exceptionnels : un revenu différé peut bénéficier du quotient quel que soit son montant, dès lors que les conditions sont remplies.
Pour résumer, trois éléments permettent d’identifier un revenu différé :
- il est perçu au cours de l’année ;
- il aurait normalement dû être perçu une ou plusieurs années auparavant ;
- ce retard est dû à des circonstances indépendantes de votre volonté.
Retenez que ce n’est donc pas le caractère inhabituel ou élevé du revenu qui permet de le qualifier de différé, mais le décalage entre l’année où il aurait dû être perçu et celle où il l’a réellement été.
Comment fonctionne le calcul du système du quotient ?
Le calcul du quotient peut paraître complexe au premier abord.
Pour comprendre le mécanisme, prenons le cas d’un revenu exceptionnel de 80 000 €, auquel s’applique un coefficient de 4.
L’administration ne va pas simplement ajouter ces 80 000 € à vos revenus habituels. Elle va procéder en trois étapes.
Étape 1 : calculer l’impôt sur vos revenus habituels
L’administration calcule d’abord l’impôt dû sans tenir compte du revenu exceptionnel.
Par exemple, si vos revenus ordinaires s’élèvent à 40 000 €, elle calcule l’impôt correspondant à ces seuls 40 000 €.
Nous appellerons ce premier résultat l’impôt A.
Étape 2 : ajouter seulement un quart du revenu exceptionnel
Le revenu exceptionnel est ensuite divisé par son coefficient, soit 4 :
80 000 € ÷ 4 = 20 000 €
L’administration ajoute donc 20 000 € à vos 40 000 € de revenus ordinaires et calcule l’impôt sur 60 000 €.
Nous obtenons alors l’impôt B.
La différence entre l’impôt B et l’impôt A permet de mesurer le supplément d’impôt provoqué par l’ajout d’un quart du revenu exceptionnel.
Étape 3 : multiplier ce supplément d’impôt par 4
Il reste ensuite à reconstituer l’impôt correspondant à l’ensemble du revenu exceptionnel.
L’administration calcule :
(Impôt B – Impôt A) × 4
Ce montant est ensuite ajouté à l’impôt dû sur vos revenus ordinaires.
Le calcul peut donc être résumé ainsi :
- Impôt A : impôt sur vos revenus ordinaires ;
- Impôt B : impôt sur vos revenus ordinaires + 1/4 du revenu exceptionnel ;
- Supplément d’impôt : (Impôt B – Impôt A) × 4 ;
- Impôt final : Impôt A + supplément d’impôt.
En image, cela donnerait ce schéma :
Le système du quotient en 3 étapes
Exemple : 40 000 € de revenus ordinaires + 80 000 € de revenu exceptionnel
= Impôt A
= 20 000 €
Impôt sur 60 000 € = Impôt B
Pourquoi ce calcul change-t-il le montant de l’impôt ?
Pour comprendre l’intérêt du quotient, il faut revenir au fonctionnement du barème progressif de l’impôt sur le revenu : plus votre revenu augmente, plus les dernières fractions de revenu peuvent être imposées dans des tranches élevées.
Sans le quotient, les 80 000 € de revenu exceptionnel seraient ajoutés en une seule fois à vos revenus ordinaires. Une part importante de cette somme pourrait alors atteindre des tranches supérieures du barème.
Avec le quotient, le calcul est différent :
- l’administration ajoute d’abord seulement 20 000 €, soit un quart des 80 000 € ;
- elle mesure le supplément d’impôt provoqué par ces 20 000 € ;
- elle multiplie ensuite ce supplément d’impôt par 4.
L’intérêt est donc de limiter l’effet de la progressivité du barème sur le revenu exceptionnel.
Exemple
Prenons un contribuable célibataire, sans enfant, qui dispose de 40 000 € de revenu net imposable ordinaire et perçoit 80 000 € de revenu exceptionnel éligible au système du quotient.
• Sans application du quotient, les 80 000 € sont ajoutés directement aux revenus ordinaires. Le revenu imposable atteint donc 120 000 €. En appliquant le barème progressif, l’impôt s’élève à environ 33 001 €.
• Avec le système du quotient, l’administration commence par ajouter seulement un quart du revenu exceptionnel aux revenus ordinaires :
80 000 € ÷ 4 = 20 000 €
L’impôt est donc calculé une première fois sur 60 000 € (40 000 € + 20 000 €). L’administration mesure ensuite le supplément d’impôt provoqué par ces 20 000 €, puis le multiplie par 4 pour déterminer l’impôt correspondant au revenu exceptionnel.
L’impôt total obtenu avec cette méthode s’élève alors à environ 29 104 €, contre 33 001 € sans quotient.
Résultat : le système du quotient permet ici d’économiser environ 3 897 € d’impôt.
Le revenu exceptionnel reste pourtant intégralement imposable. L’économie provient uniquement du mode de calcul : le quotient atténue l’effet de la progressivité du barème en évitant que l’intégralité des 80 000 € soit prise en compte en une seule fois pour déterminer le supplément d’impôt.
Quel coefficient s’applique aux revenus différés ?
Le calcul repose sur le même principe exposé précédemment, mais le coefficient n’est pas systématiquement égal à quatre.
Pour les revenus différés, il correspond au nombre d’années civiles correspondant aux échéances normales de versement, augmenté de un.
Pour illustrer ce procédé, citons quelques exemples.
Exemple avec une seule année antérieure
Vous percevez en 2026 des loyers qui auraient normalement dû être encaissés en 2025.
Une année civile est concernée.
Le coefficient est donc :
1 + 1 = 2
Exemple avec plusieurs années
Un salarié reçoit en 2026 des arriérés de salaires correspondant aux années 2020, 2021, 2022 et 2025.
Quatre années civiles sont concernées.
Le coefficient applicable est donc :
4 + 1 = 5
Le coefficient des revenus différés dépend ainsi de la période à laquelle les sommes auraient normalement dû être rattachées.
Quand le quotient peut-il réduire votre impôt ?
Le système du quotient n’entraîne pas systématiquement une économie d’impôt de la même ampleur. Son intérêt dépend directement de votre situation fiscale et du montant du revenu concerné.
Il est surtout pertinent lorsque l’ajout du revenu exceptionnel ou différé conduit une part importante de vos revenus à atteindre des tranches supérieures du barème.
De ce fait :
- si le revenu concerné vous fait fortement progresser dans le barème, l’effet du quotient peut être significatif ;
- s’il modifie peu votre position dans le barème, le gain fiscal peut être plus limité ;
- son intérêt doit donc être apprécié en comparant l’impôt obtenu avec et sans application du quotient.
Le quotient n’est donc pas un avantage fiscal uniforme. Il corrige un effet de concentration des revenus, et son impact dépend de la manière dont cette concentration affecte votre imposition.
Quels revenus sont exclus du système du quotient ?
Le fait qu’un revenu soit inhabituel ou perçu avec retard ne suffit pas à le rendre éligible au quotient.
Le dispositif est notamment exclu dans deux situations :
- les revenus soumis à un taux proportionnel, puisque le quotient concerne les revenus imposés au barème progressif ;
- les revenus bénéficiant déjà d’un régime fiscal spécifique destiné à tenir compte de leur caractère irrégulier, comme certains mécanismes de quotient, d’étalement ou de moyenne pluriannuelle.
C’est notamment le cas de certaines plus-values professionnelles à court terme réalisées en cours d’exploitation, qui disposent de leurs propres règles d’imposition.
Ainsi, avant de demander l’application du quotient, il faut vérifier non seulement la nature du revenu, mais également son mode d’imposition et l’existence éventuelle d’un régime fiscal spécifique.
Revenu exceptionnel ou différé : les questions à se poser
Avant de viser l’application du système du quotient, nous vous conseillons de raisonner dans cet ordre :
- Le revenu est-il soumis au barème progressif de l’impôt sur le revenu ? S’il relève d’une taxation proportionnelle, le quotient est exclu.
- S’agit-il réellement d’un revenu exceptionnel ou différé ? Une simple hausse de vos revenus habituels ne suffit pas.
- Pour un revenu exceptionnel, la condition de montant est-elle respectée ? En principe, il doit dépasser la moyenne des revenus nets imposables des trois années précédentes, sauf dérogation.
- Pour un revenu différé, le retard est-il indépendant de votre volonté ? C’est une condition déterminante pour caractériser le revenu.
- Le revenu bénéficie-t-il déjà d’un régime fiscal particulier ? Certains dispositifs spécifiques excluent l’application du quotient général.
Cette méthode évite une erreur fréquente : commencer par calculer l’économie d’impôt avant même de vérifier que le revenu est éligible au dispositif.
Schéma pour comprendre le système du quotient
Comment fonctionne le système du quotient ?
Le mécanisme se comprend en deux temps : déterminer si le revenu est éligible, puis appliquer une méthode de calcul spécifique.
Identifier la nature du revenu
Revenu exceptionnel
Par sa nature, ce revenu n’est pas susceptible d’être perçu chaque année.
- Coefficient
- 4
- Condition de montant
- Oui, en principe
Revenu différé
Ce revenu aurait normalement dû être perçu au titre d’une ou plusieurs années antérieures.
- Coefficient
- Années concernées + 1
- Condition de montant
- Non
Appliquer le quotient au calcul de l’impôt
L’impôt est d’abord calculé sur les revenus ordinaires.
Une fraction du revenu exceptionnel ou différé est ajoutée.
Le supplément d’impôt obtenu est multiplié par le coefficient.
Comment demander l’application du système du quotient ?
Le système du quotient doit être demandé au moment de votre déclaration de revenus.
La démarche est relativement simple :
- Isolez le revenu concerné : il ne doit pas être intégré aux autres revenus déclarés. S’il est déjà compris dans un montant prérempli, vous devez donc le retirer de cette rubrique.
- Indiquez son montant total en case 0XX de la déclaration complémentaire n° 2042 C, dans la rubrique consacrée aux revenus exceptionnels ou différés. Vous ne devez pas diviser vous-même ce montant par 4.
- Précisez la nature et le montant du revenu pour chaque membre du foyer concerné. S’il s’agit d’un revenu différé, indiquez également la ou les années auxquelles il aurait normalement dû être versé.
Une fois ces informations renseignées, le calcul de l’impôt est effectué selon les règles du système du quotient.
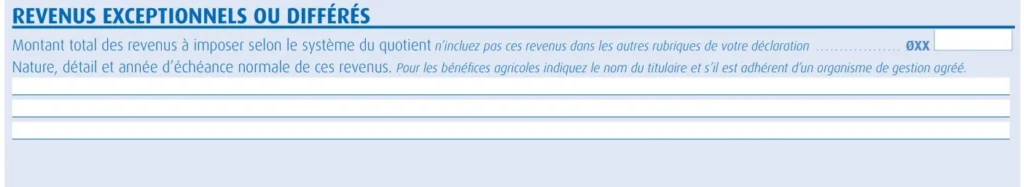
Rubrique dédiée aux revenus exceptionnels ou différés sur la déclaration complémentaire n° 2042-C. Son apparence peut varier selon l’année de déclaration.
Ce qu’il faut retenir
- Objectif : le système du quotient permet d’atténuer les effets du barème progressif lorsque vous percevez certains revenus exceptionnels ou différés.
- Revenu exceptionnel : il doit, par sa nature, ne pas être susceptible d’être perçu chaque année et, en principe, dépasser la moyenne de vos revenus nets des trois années précédentes.
- Revenu différé : il correspond à une somme perçue avec retard, normalement due au titre d’une ou plusieurs années antérieures, pour des raisons indépendantes de votre volonté.
- Calcul : le quotient ne réduit pas le revenu imposable, mais modifie la façon dont l’impôt est calculé. Le coefficient est de 4 pour un revenu exceptionnel et dépend des années concernées pour un revenu différé.
- Éligibilité : tous les revenus inhabituels ne sont pas concernés. Il faut notamment vérifier leur mode d’imposition et l’existence éventuelle d’un régime fiscal spécifique.
- Déclaration : le quotient doit être demandé lors de votre déclaration de revenus, notamment en reportant le montant concerné en case 0XX de la déclaration complémentaire n° 2042 C.


